2024中国智能制造装备产业发展机遇蓝皮书 现状、趋势与智能基础制造装备销售研究
摘要:2024年,中国智能制造装备产业进入深度转型与高速增长的关键期。本蓝皮书围绕产业现状、核心趋势及智能基础制造装备销售展开研究,旨在揭示产业发展的内在逻辑与未来机遇。
一、产业现状:规模持续扩大,结构优化升级
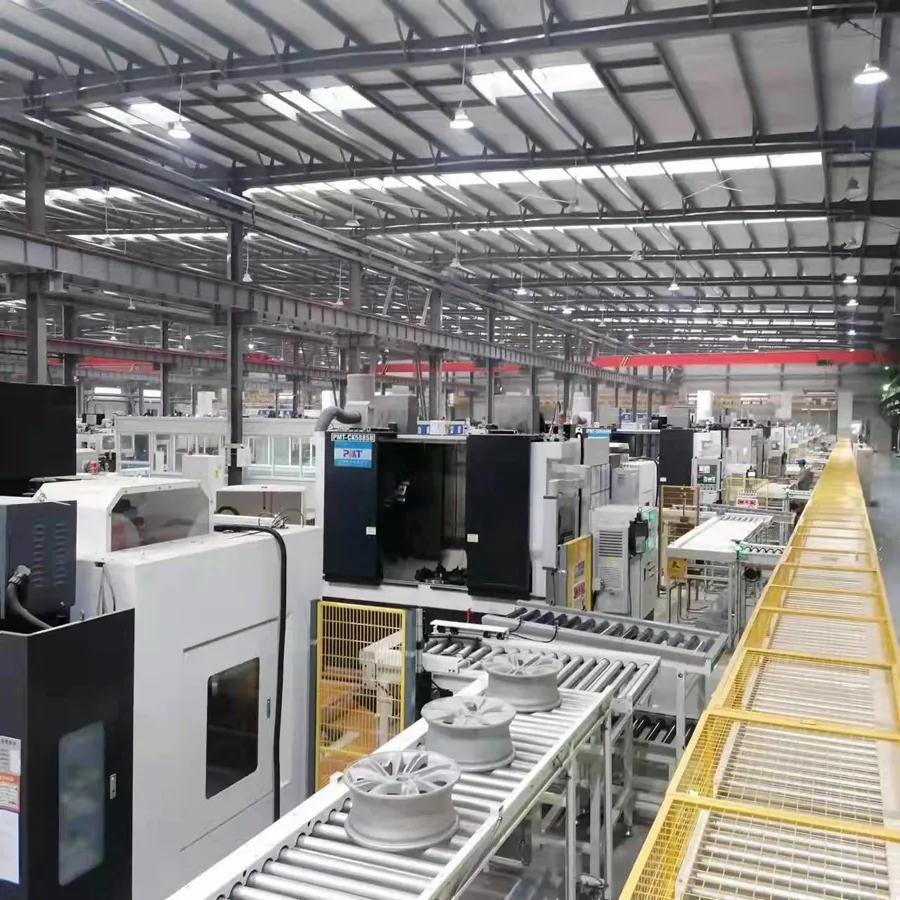
2024年,中国智能制造装备产业规模预计突破3.5万亿元,同比增长约12%。产业体系日趋完善,覆盖智能基础制造装备、智能测控装置、关键智能部件等。其中,智能基础制造装备(包括高档数控机床、工业机器人、智能传感与控制装备等)占据核心地位,销售额约占整体市场的45%。
区域分布上,长三角、珠三角、环渤海地区继续保持领先,中西部地区依托政策与成本优势加速追赶。企业竞争格局呈现“龙头企业引领、专精特新支撑”的态势,但高端市场仍部分依赖进口。
二、核心趋势:需求牵引、技术驱动、生态协同
- 需求端:制造业数字化转型深入推进,汽车、电子、航空航天、新能源等领域对智能基础制造装备的需求持续释放,尤其是柔性化、高精度、高效率装备。
- 技术端:AI、数字孪生、5G、边缘计算等使能技术加速融合,推动装备向自感知、自决策、自执行演进。
- 生态端:从单机销售向“装备+服务+平台”一体化解决方案转型,头部企业构建工业互联网平台,带动中小企业上云上平台。
- 政策端:国家及地方持续出台首台(套)保险补偿、税收优惠、应用场景开放等政策,为产业创造良好环境。
三、智能基础制造装备销售分析
2024年,智能基础制造装备销售呈现以下特征:
- 市场规模:销售额约1.6万亿元,同比增长14%。其中工业机器人销量超35万台,连续多年全球第一;数控机床 sales 中高档产品占比提升至35%。
- 销售渠道:直销与代理并重,线上平台(如电商、工业品超市)销售占比提升至15%,尤其标准品和通用部件。
- 客户结构:大型制造企业为主要买家,但中小企业需求增速更快,推动轻量化、经济型装备销售。
- 进出口:出口额同比增长20%,主要面向东南亚、欧洲;进口额微降,国产替代加速。
- 销售模式创新:租赁、共享制造、按效付费等新模式涌现,降低使用门槛,扩大销售覆盖面。
四、发展机遇
- 新基建与设备更新政策:大规模设备更新行动将释放千亿级市场空间。
- 新兴领域爆发:人形机器人、低空经济、商业航天等带来新装备需求。
- 国产替代深化:在中高端数控机床、高端传感器等领域,国产化率有望快速提升。
- 出海机遇:“一带一路”沿线国家工业化进程加快,性价比优势助力中国装备走出去。
五、建议
企业应聚焦核心技术与可靠性,打造差异化产品;创新销售与服务模式,从卖产品转向卖能力;政府需持续优化产业生态,加强标准引领与人才培养。
结论:2024年中国智能制造装备产业正处于量质齐升阶段。智能基础创造装备销售结构优化,内生动力增强。面向产业机遇大于挑战,需坚持创新驱动、应用牵引、生态协同,抢占全球制高点。
如若转载,请注明出处:http://www.zgfanglancn.com/product/8.html
更新时间:2026-10-24 03:16:56