2018年我国装备制造业发展前景分析 未来将趋向于绿色智能化发展
2018年,我国装备制造业在经历多年高速增长后,进入了结构调整与动能转换的关键时期。随着《中国制造2025》战略的深入实施,以及供给侧结构性改革的持续推进,装备制造业整体呈现稳中向好的发展态势,但同时也面临着国际竞争加剧、核心技术受制于人、资源环境约束趋紧等挑战。在此背景下,绿色化与智能化成为行业未来发展的两大核心方向,而智能基础制造装备的销售情况则成为观察这一趋势的重要窗口。
一、2018年装备制造业整体运行态势
2018年,我国装备制造业增加值增速保持在6%—7%区间,高于规模以上工业平均增速。汽车、电工电器、石化通用、重型机械、机床工具等细分行业表现分化。其中,与智能制造、新能源、节能环保相关的装备领域增长较快,而传统工程机械、冶金矿山设备等则受固定资产投资放缓影响,增速有所回落。出口方面,一批具有自主知识产权的高端装备开始进入国际市场,但高端数控机床、精密仪器、关键基础零部件等仍依赖进口,贸易逆差状况尚未根本扭转。
二、绿色化:装备制造业可持续发展的必由之路
绿色化不仅是环保要求,更是产业竞争力的重要来源。2018年,国家层面密集出台了一系列政策,包括《工业绿色发展规划(2016-2020年)》《关于加强长江经济带工业绿色发展的指导意见》等,推动装备制造企业开展绿色设计、绿色制造、绿色供应链管理。具体表现有:
1. 节能环保装备需求旺盛。高效电机、余热锅炉、烟气治理设备、新能源汽车制造装备等市场持续扩大。
2. 再制造与循环利用技术得到推广。工程机械、机床、内燃机等领域的再制造试点稳步推进,降低了全生命周期成本。
3. 绿色工厂与绿色园区建设加速。一批装备制造企业通过改进工艺、使用清洁能源、降低排放,获得了绿色工厂认证,形成了示范效应。
预计未来绿色化将深度融入产品设计、生产、回收各环节,低碳、循环、集约的发展模式将成为行业标配。
三、智能化:装备制造业转型升级的主攻方向
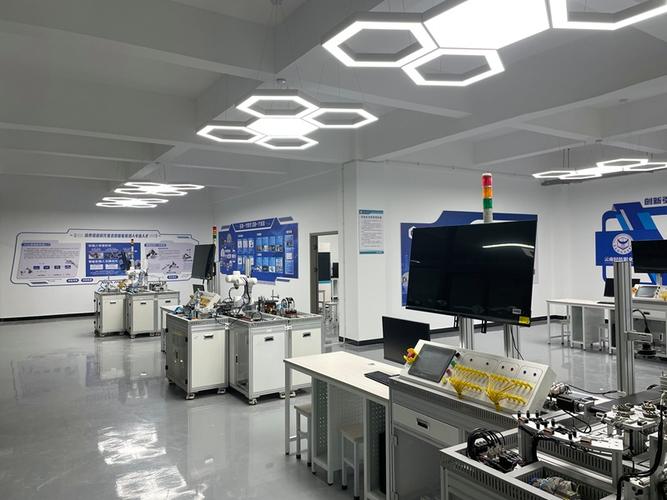
智能化是继机械化、电气化、信息化之后的又一次产业变革。2018年,智能制造试点示范项目持续铺开,工业机器人、增材制造、智能传感与控制装备、智能物流与仓储装备等得到广泛应用。其中,智能基础制造装备作为智能制造的基础单元,其销售情况尤其值得关注。
四、智能基础制造装备销售分析
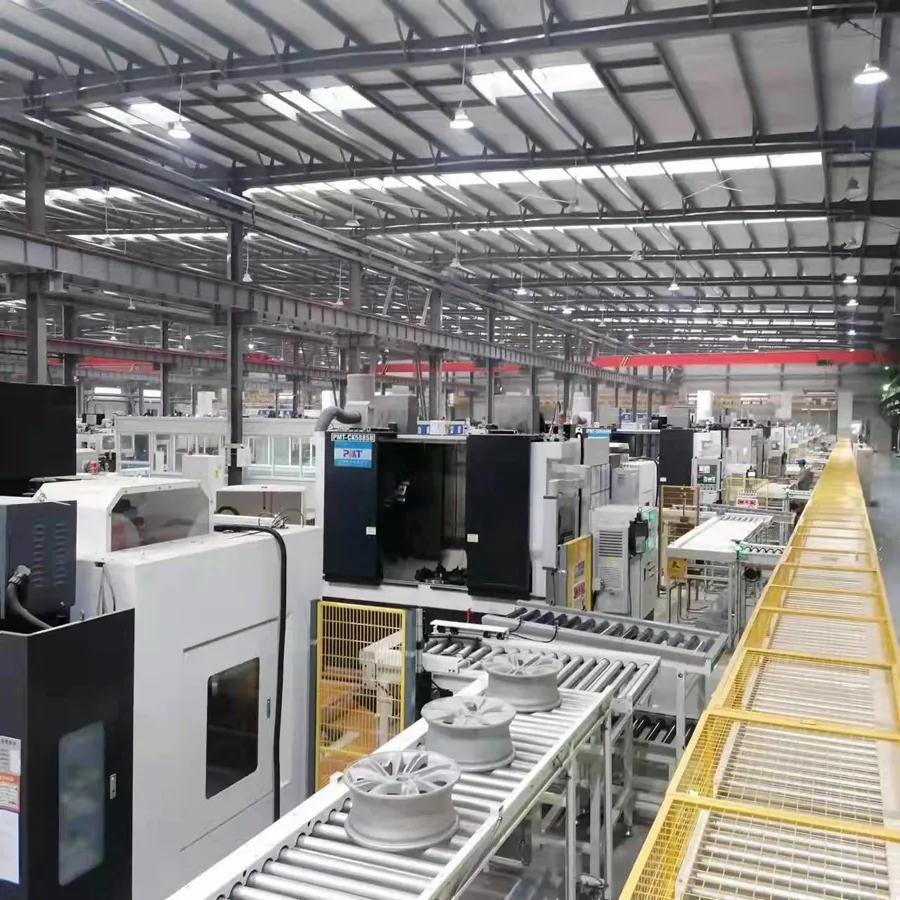
智能基础制造装备通常包括高档数控机床、工业机器人、智能控制系统、智能检测与装配装备、智能物流装备等。2018年,该领域销售呈现以下特点:
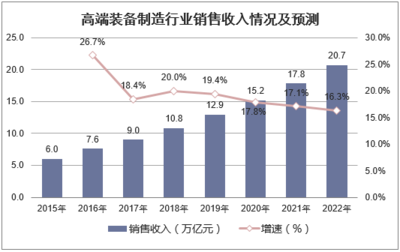
1. 市场规模快速扩大。据相关统计,2018年我国工业机器人销量约15万台,继续位居全球第一;高档数控机床销售额超过1000亿元,同比增长约10%。智能基础制造装备整体市场规模突破3000亿元,增速超过15%,远高于装备制造业平均增速。
2. 国产化率稳步提升。在工业机器人领域,国产机器人市场份额从2014年的不足30%提升至2018年的35%左右;在数控机床领域,中高档数控系统国产化率有所提高,但高端部分仍由发那科、西门子、海德汉等外资品牌主导。
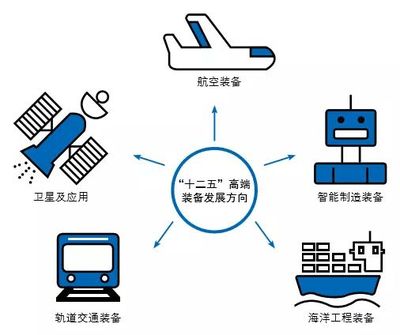
3. 应用行业不断拓宽。除汽车、电子、金属加工等传统领域外,智能基础制造装备开始向新能源、生物医药、航空航天、船舶海工等高端领域延伸。
4. 销售模式创新。融资租赁、共享制造、按小时计费等服务型制造模式兴起,降低了中小企业使用智能装备的门槛。
同时也存在一些问题:核心零部件(如减速器、伺服电机、控制器)依赖进口,导致成本居高不下;部分智能装备存在“叫好不叫座”现象,系统集成能力弱,与工艺结合不够紧密;行业标准缺失,互联互通困难。
五、未来展望:绿色智能化双轮驱动
我国装备制造业将呈现以下趋势:
第一,绿色智能化深度融合。绿色化要求低消耗、低排放,智能化提供技术手段,两者结合将催生高效节能的智能装备、自适应的绿色生产线、能源管理系统等。
第二,智能基础制造装备销售将继续保持两位数增长。随着5G、人工智能、工业互联网的落地,智能装备将向网络化、协同化、柔性化方向演进,市场规模有望在2025年突破万亿。
第三,产业结构优化。兼并重组加剧,龙头企业通过整合全球资源提升竞争力,中小企业则向“专精特新”方向发展。
第四,政策环境持续改善。国家将在税收、金融、保险、首台套推广等方面给予更多支持,推动智能基础制造装备的国产化替代和出口。
2018年是中国装备制造业由大到强转变的重要节点。绿色化与智能化不仅是技术路径,更是发展理念。智能基础制造装备的销售增长,充分反映了市场对高效、清洁、智能生产方式的迫切需求。只有抓住绿色智能化机遇,突破关键核心技术,我国装备制造业才能实现高质量发展,在全球价值链中占据有利位置。
如若转载,请注明出处:http://www.zgfanglancn.com/product/10.html
更新时间:2026-10-24 00:12:31